Domain kuap.de kaufen?
Wir ziehen mit dem Projekt
kuap.de um.
Sind Sie am Kauf der Domain
kuap.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kuap.de kaufen?
Ist die Antwort "kein Kommentar" ein Kommentar?
Ja, die Antwort "kein Kommentar" ist selbst ein Kommentar, da sie eine Aussage darüber macht, dass keine weiteren Informationen oder Meinungen gegeben werden sollen. Es ist eine bewusste Entscheidung, sich nicht zu äußern. **
Ist es "der Kommentar" oder "das Kommentar"?
Es heißt "der Kommentar". Das Wort "Kommentar" ist männlich im Deutschen. **
Ähnliche Suchbegriffe für Körperschaftsteuergesetz-Kommentar-Set-von
Top-Angebote
Produkte zum Begriff Körperschaftsteuergesetz-Kommentar-Set-von:
-
Set von Kühlschrankmagneten - TiereBezaubernde Kühlschrankmagnete selbst gemacht! Mit diesem DIY-Kit zur Herstellung von Kühlschrankmagneten können Kinder einzigartige Tiermagnete aus Gips herstellen. Das Set enthält alles, was man zum Kreieren braucht: Gipsformen, Gips, Magnete und Werkzeuge zum Dekorieren. Es ist einfach zu realisieren und das Ergebnis ist ein farbenfroher und dekorativer Kühlschrankmagnet, der sich sogar als Geschenk eignet. Das Set kommt mit 6 verschiedenen Magneten, die alle eines gemeinsam haben: Jedes formt ein Tier. Schritte zur Herstellung der Kühlschrankmagnete: 1. Mischen Sie den Gips mit Wasser im richtigen Verhältnis. 2. Gießen Sie die Mischung in die Form. 3. Lassen Sie den Gips aushärten! 4. Bemalen Sie die fertigen Formen! 5. Kleben Sie den Magneten auf die Rückseite der Figur! 6. Platzieren Sie das fertige Ornament auf einer Kühlfläche oder einem Magnetboard! Das Set fördert die Kreativität, Vorstellungskraft, Fingerfertigkeit und Ästhetik der Kinder und führt sie in die Kunst des Gießens ein. Perfekt für kleine Künstler, die gerne kreieren. Farben und Dekorationen können von denen auf dem Bild abweichen. Verpackungsgröße: 18 x 22 x 5 cm4,09 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Cube: Puzzler Go - Spiel zur Entwicklung von FähigkeitenCubul Puzzler Go besteht aus 7 Puzzleteilen. Setze die Teile so zusammen, dass du einen perfekten Würfel erhältst! Ähnliche Aufgaben erwarten dich in den Anleitungen, die zunehmend schwieriger werden.15,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
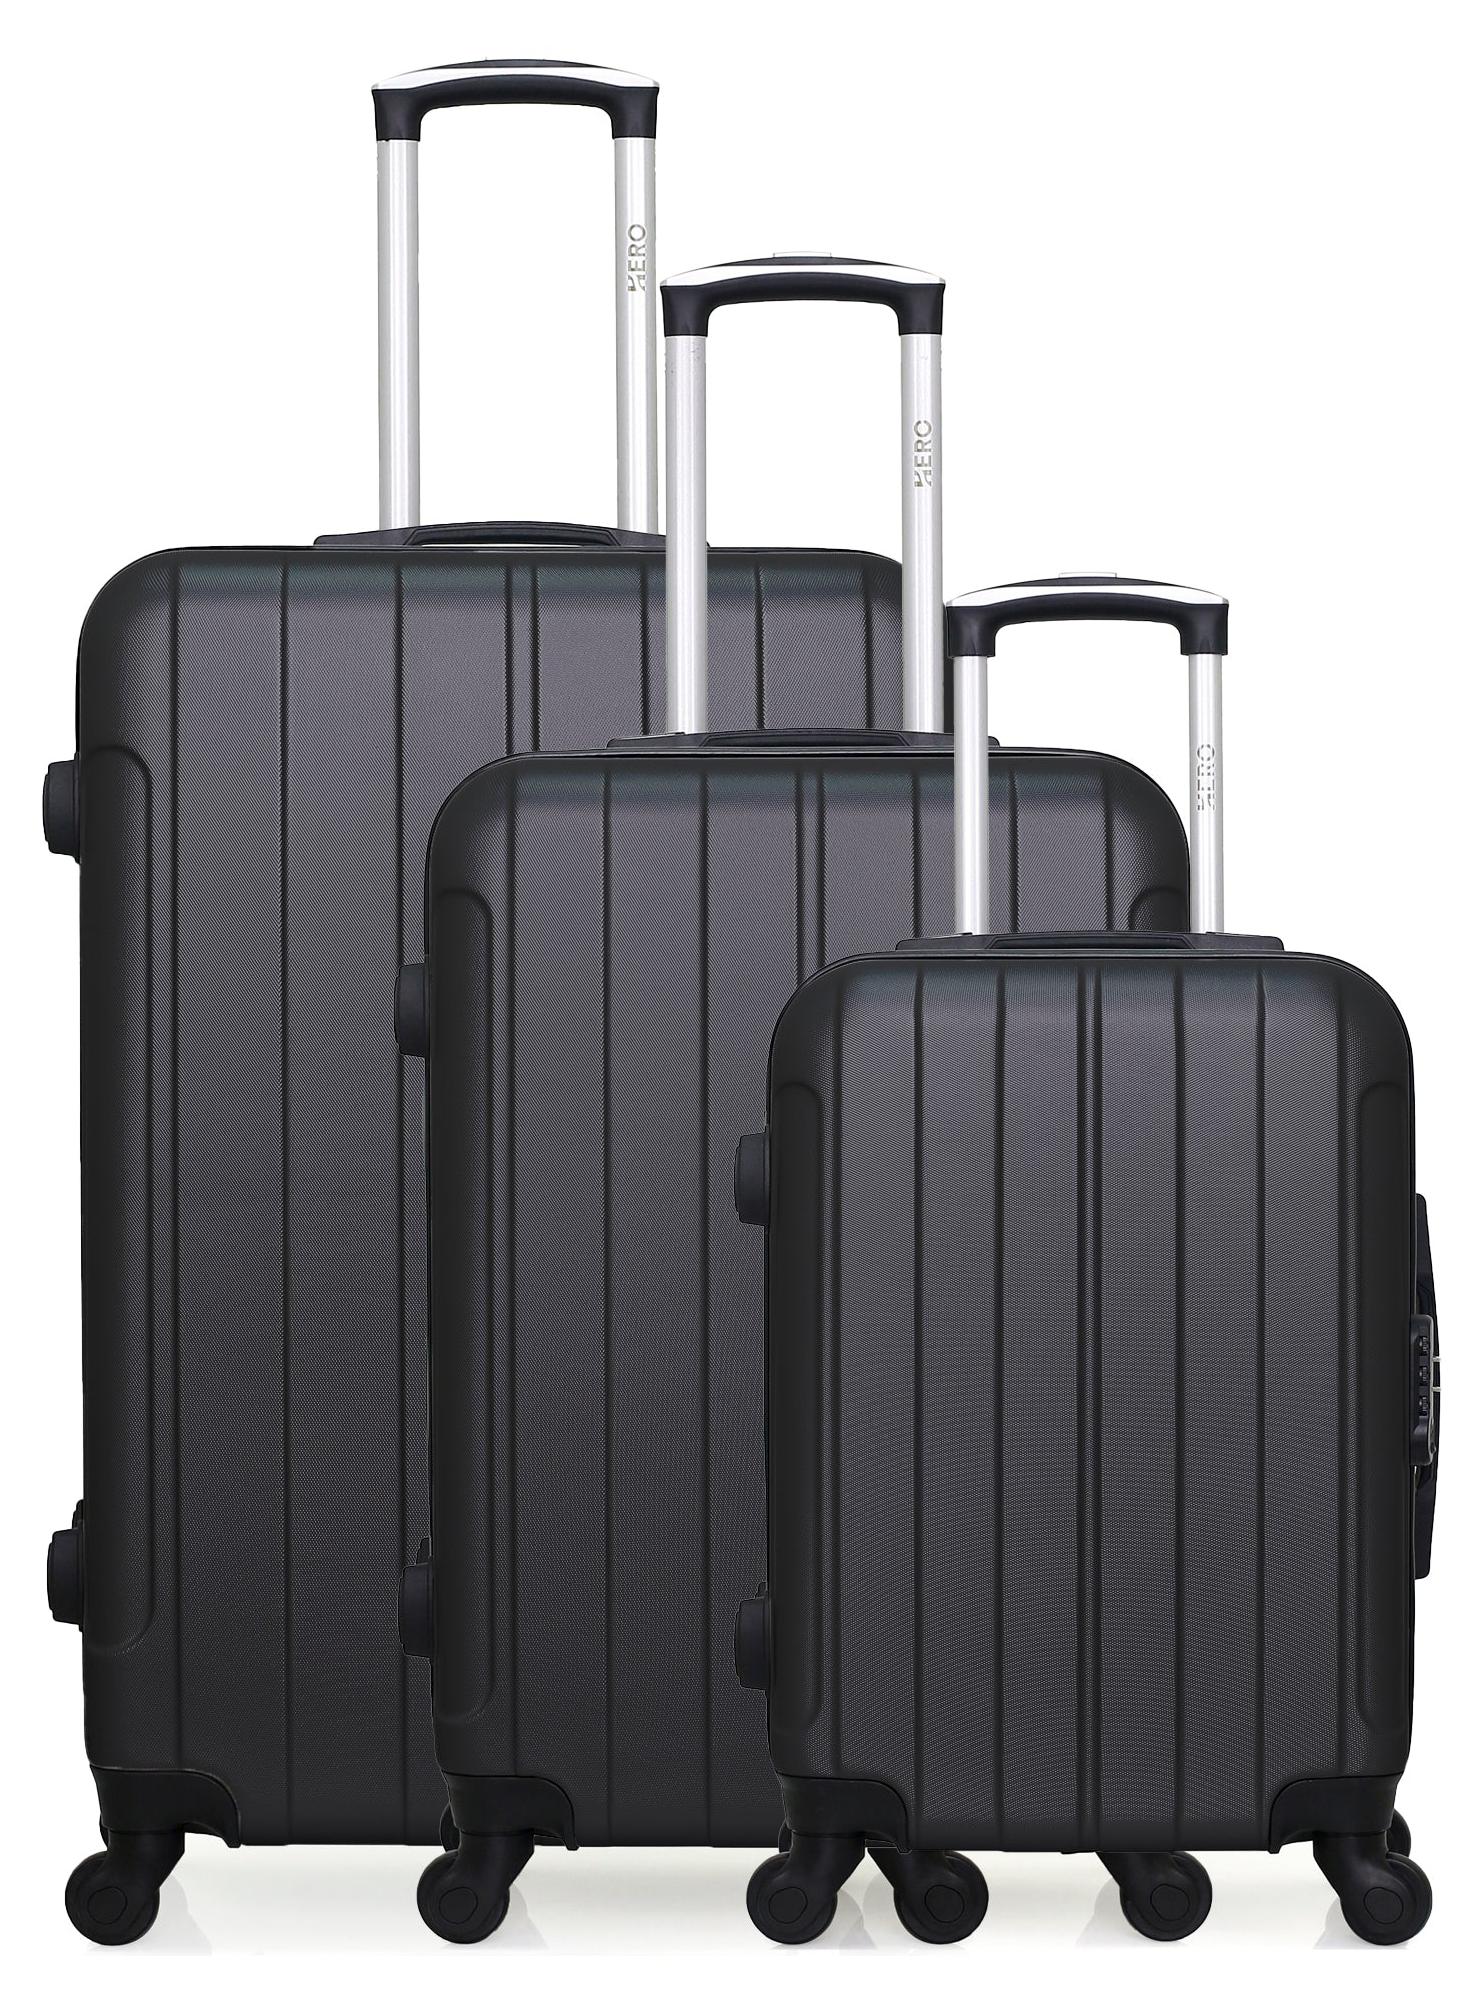
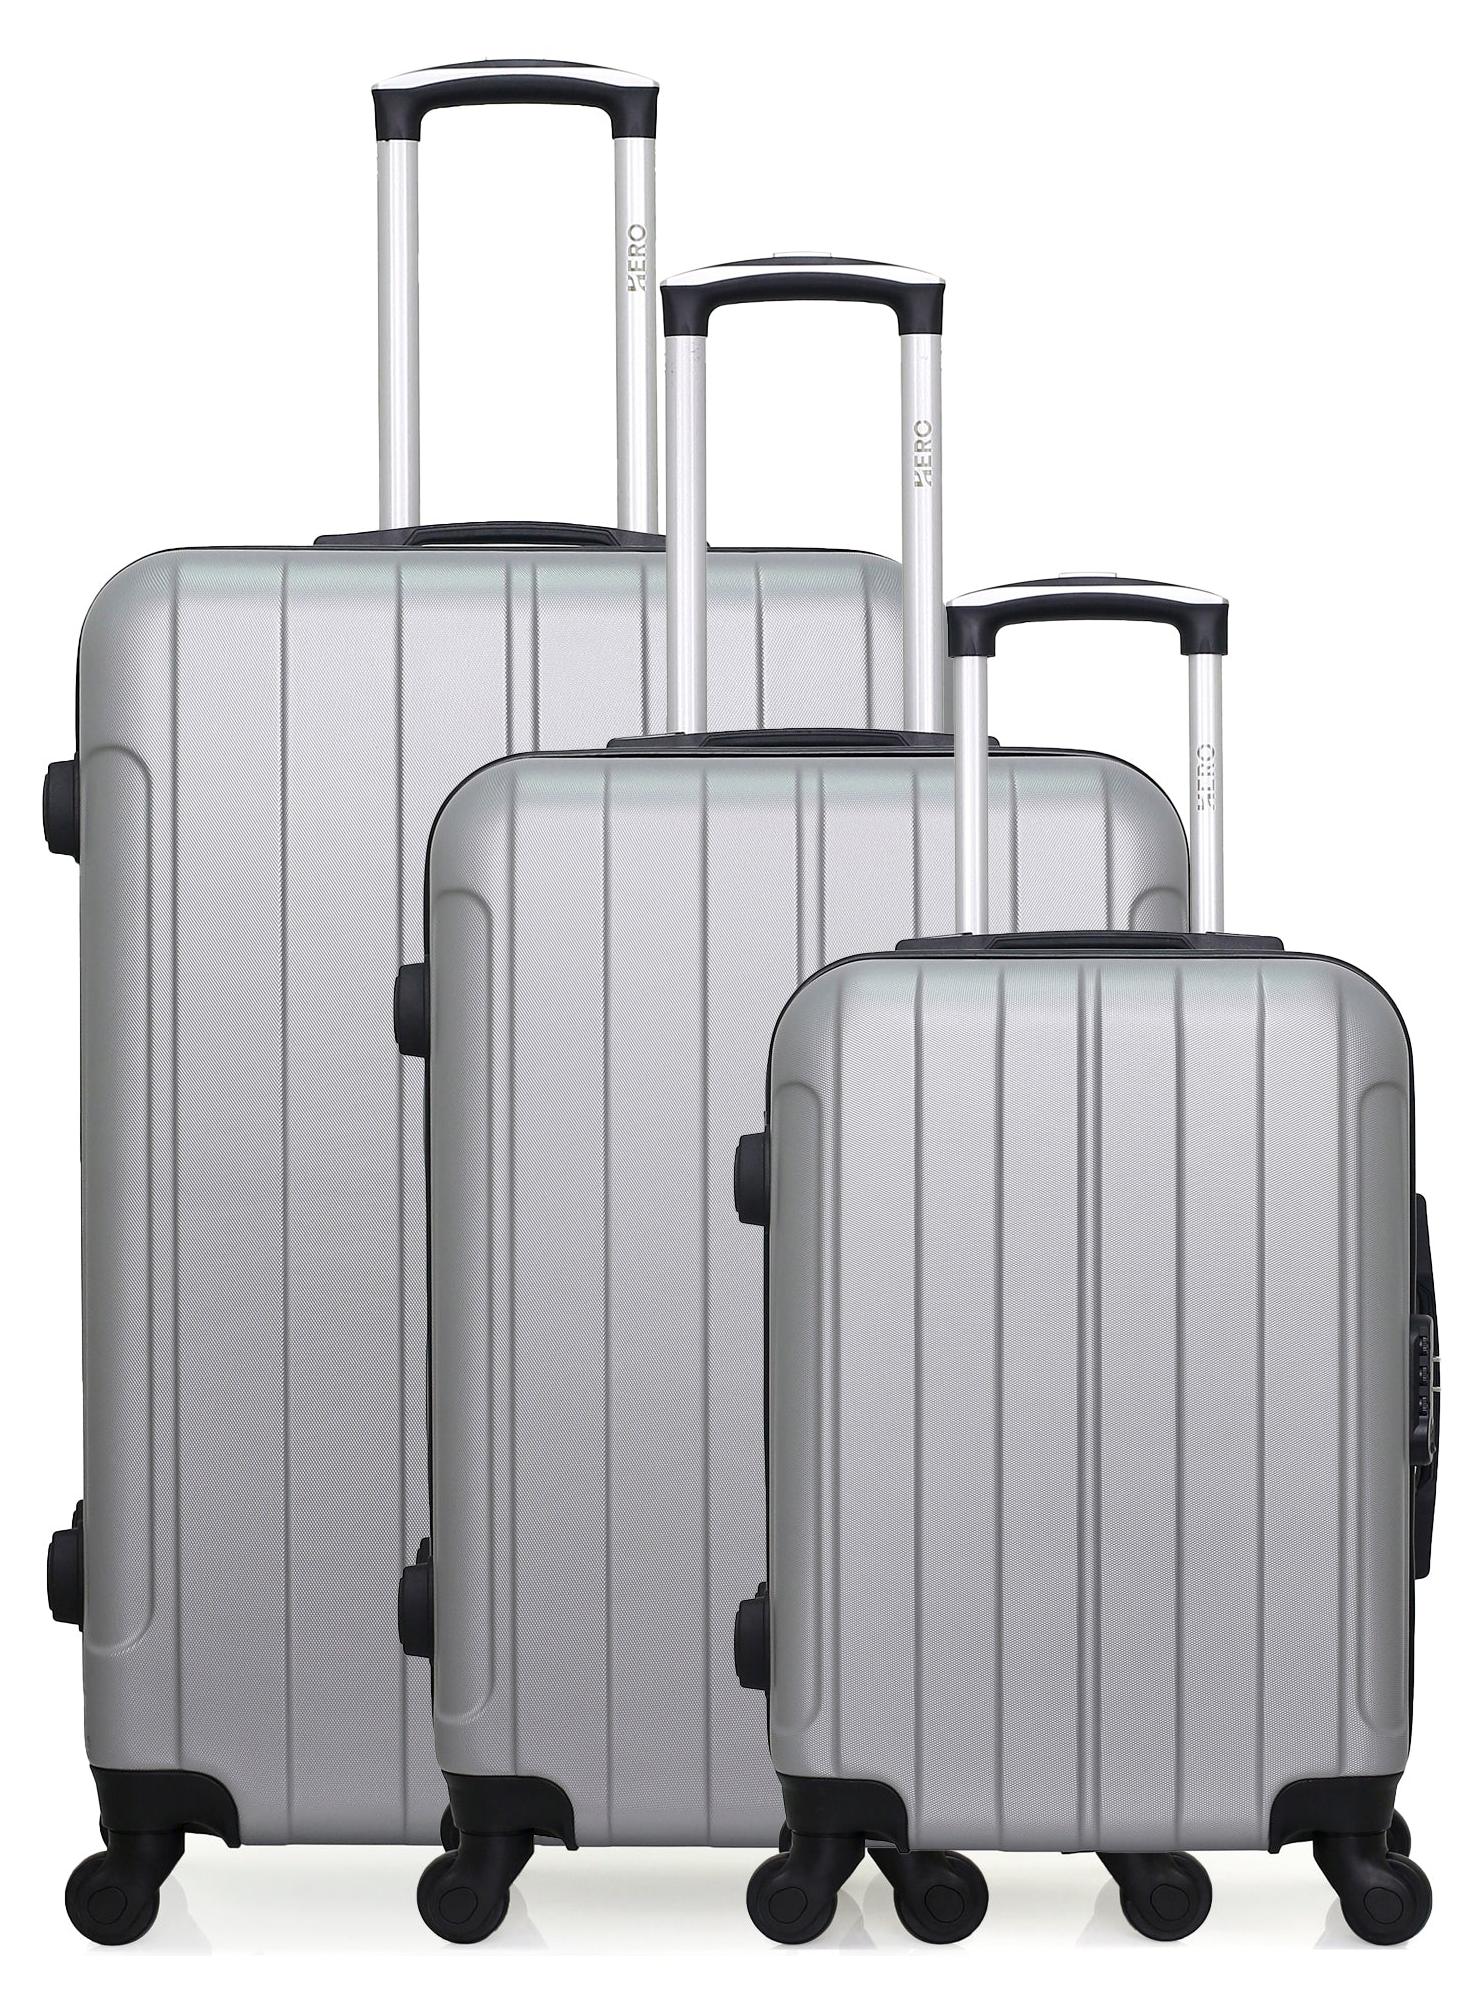
3er-Set Hartschalenkoffer von FOGOFormat: 3er-Set Bitte beachten Sie dies bei Erhalt Ihres Pakets. Ihr gesamtes Kofferset befindet sich im großen Koffer, wobei die einzelnen Koffer ineinander gesteckt sind. Der große Koffer Fogo von HERO ist sowohl elegant als auch robust. Dieser Hartschalenkoffer ist perfekt für Jetsetter und Abenteurer. Dank seines geräumigen Innenraums und der zahlreichen Fächer können Sie alles verstauen, was Sie für Ihre Reise benötigen.GROSSFORMAT FOGO Marke HERO Abmessungen (H*B*T): 75*47*29 cm (inkl. Rollen); 95 l; 4,1 kg Außenmaterial: ABS, leicht und widerstandsfähig Innenmaterial: 190D-Polyester Anzahl der Rollen: 4 multidirektionale und geräuscharme Rollen Radtyp: PP und TPE-Oberfläche Zahlenschloss für optimale Sicherheit Doppelrohr-Teleskopgriff mit Druckknopf zur individuellen Höhenverstellung Gepäckstück mit 2 verstärkten Tragegriffen: einem oben und einem seitlich Einzigartiges Innenfutter mit zwei Fächern, davon eines mit Reißverschluss und eines mit Riemen Großes Fassungsvermögen, id459,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuergesetz KommentarKörperschaftsteuergesetz Kommentar , Die Körperschaftsteuer gehört zu den deutschen Steuerarten, auf die europäisches Recht mit am stärksten durchschlägt. Zuletzt betroffen waren die Regelungen zur Zinsschranke (§ 4h EStG, § 8a KStG). Bis zum 31.12.2023 hatte der Gesetzgeber Zeit, die diesbezüglichen Vorgaben der ATAD-Richtlinie in deutsches Recht zu übertragen. Die Neuregelungen sind im Kreditzweitmarktförderungsgesetz enthalten, das am 1.1.2024 in Kraft getreten ist¿. Mit dem Wachstumschancengesetz, dass am 28.3.2024 in Kraft getreten ist, will der Gesetzgeber Körperschaften entlasten und Anreize zu Investitionen geben. Der Mössner/Seeger zählt seit 40 Jahre zu den Standard-Kommentaren zum Körperschaftsteuerrecht; als Mössner/Oellerich/Valta führt er diese Tradition nun in 6. Auflage als gebundener Kommentar mit unterjähriger Online-Aktualisierung fort und erläutert die Vorschriften des KStG verständlich und praxisgerecht. Zum einen besonders gestaltungsorientiert unterstützt Sie der Kommentar mit zahlreichen Praxishinweisen, Checklisten, Beispielen und Grafiken im Tagesgeschäft. Dank seiner wissenschaftlichen Tiefe trägt er zur Meinungs- und Lösungshilfe bei, was nicht zuletzt in der Zitierung durch Gerichte zum Ausdruck kommt.¿ Rechtsstand der Printauflage ist der 1.4.2024. Die Online-Version, die im Erwerb dieser Printausgabe enthalten ist, steht Ihnen bis zum Erscheinen der Folgeauflage mit ihren unterjährigen Online-Aktualisierungen und Zusatzinhalten zur Verfügung. Sie bleiben informiert, welche gravierenden Änderungen in Rechtsprechung und Verwaltungsmeinung es gibt und welche Gesetzesvorhaben anstehen. Die Änderungsdokumentation hilft Ihnen, die konkreten Aktualisierungen leicht nachzuverfolgen. Zudem ist die Online-Version mit zahlreichen weiterführenden Inhalten der NWB Datenbank verknüpft.¿ Inklusive Online-Version und "Frag den Kommentar!" KI Recherche. Mit "Frag den Kommentar!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: EU-steuerpolititscher Hintergrund. Erster Teil: Steuerpflicht. § 1 Unbeschränkte Steuerpflicht. § 1a Option zur Körperschaftsbesteuerung. § 2 Beschränkte Steuerpflicht. § 3 Abgrenzung der Steuerpflicht bei nichtrechtsfähigen Personenvereinigungen und Vermögensmassen sowie bei Realgemeinden. § 4 Betriebe gewerblicher Art von juristischen Personen des öffentlichen Rechts. § 5 Befreiungen. § 6 Einschränkung der Befreiung von Pensions-, Sterbe-, Kranken- und Unterstützungskassen. § 6a Einkommensermittlung bei voll steuerpflichtigen Unterstützungskassen. Zweiter Teil: Einkommen. Erstes Kapitel: Allgemeine Vorschriften. § 7 Grundlagen der Besteuerung. § 8 Ermittlung des Einkommens. § 8a Betriebsausgabenabzug für Zinsaufwendungen bei Körperschaften (Zinsschranke). § 8b Beteiligung an anderen Körperschaften und Personenvereinigungen. § 8c Verlustabzug bei Körperschaften. § 8d Fortführungsgebundener Verlustvortrag. § 9 Abziehbare Aufwendungen. § 10 Nichtabziehbare Aufwendungen. § 11 Auflösung und Abwicklung (Liquidation). § 12 Verlust oder Beschränkung der des Besteuerungsrechts der Bundesrepublik Deuschland. § 13 Beginn und Erlöschen der Steuerbefreiung. Zweiter Teil: Sondervorschriften für die Organschaft. Vorbemerkungen zu §§ 14 - 19 KStG. § 14 Aktiengesellschaft oder Kommanditgesellschaft auf Aktien als Organgesellschaft. § 15 Ermittlung des Einkommens bei Organschaft. § 16 Ausgleichszahlungen. § 17 Andere Kapitalgesellschaften als Organgesellschaft. § 18 (weggefallen). § 19 Steuerabzug bei Organträger. Drittes Kapitel: Sondervorschriften für Versicherungsunternehmen, Pensionsfonds und Bausparkassen. § 20 Schwankungsrückstellungen, Schadenrückstellungen. § 21 Beitragsrückerstattungen. § 21a Deckungsrückstellungen. § 21b (weggefallen). Viertes Kapitel: Sondervorschriften für Genossenschaften. § 22 Genossenschaftliche Rückvergütung. Dritter Teil: Tarif; Besteuerung bei ausländischen Einkunftsteilen. § 23 Steuersatz. § 24 Freibetrag für bestimmte Körperschaften. § 25 Freibetrag für Genossenschaften sowie Vereine, die Land- und Forstwirtschaft betreiben. § 26 Steuerermäßigung bei ausländischen Einkünften. Vierter Teil: Nicht in das Nennkapital geleistete Einlagen und Entstehung und Veranlagung. § 27 Nicht in das Nennkapital geleistete Einlagen. § 28 Umwandlung von Rücklagen in Nennkapital und Herabsetzung des Nennkapitals. § 29 Kapitalveränderungen bei Umwandlungen. § 30 Entstehung der Körperschaftsteuer. § 31 Steuererklärungspflicht, Veranlagung und Erhebung der Körperschaftsteuer. § 32 Sondervorschriften für den Steuerabzug. § 32a Erlass, Aufhebung oder Änderung von Steuerbescheiden bei verdeckter Gewinnausschüttung oder verdeckter Einlage. Fünfter Teil: Ermächtigungs- und Schlussvorschriften. § 33 Ermächtigungen. § 34 Schlussvorschriften. § 35 Sondervorschriften für Körperschaften, Personenbereinigungen oder Vermögensmassen in dem in Artikel 3 des Einigungsvertrages genannten Gebiet. Sechster Teil: Sondervorschriften für den Übergang vom Anrechnungsverfahren zum Halbeinkünfteverfahren. Vorbemerkungen zu §§ 36 - 40 KStG. § 36 Endbestände. § 37 Körperschaftsteuererhöhung. § 39 Einlagen der Anteilseigner und Sonderausweis. § 40 (weggefallen). , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Oellerich, Ingo~Valta, Matthias, Bearbeitung: Helm, Thorsten~Sternberg, Christian~Himmer, Klaus~Bischoff, Christian~Böhmer, Julian~Brocke, Klaus von~Müller, Thomas~Oellerich, Ingo~Geißer, Martin~Silberberg, Lilia, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage, Keyword: Europäischer Binnenmarkt; Körperschaftsteuerrecht; Organschaft; Umwandlung; Übergangsvorschriften; Verdeckte Gewinnausschüttung; Zinsschranke; KStG; Körperschaftsteuer; Praktikerkommentar; Praxiskommentar; KöMoG; Optionsmodell, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Seitenanzahl: xxv, Seitenanzahl: 2321, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 2400 Blätter, Länge: 242, Breite: 181, Höhe: 62, Gewicht: 2064, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000077440001 V14550-978-3-482-643- B0000077440002 V14550-978-3-482-643-2,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Kommentar von Caesar?
Es gibt mehrere berühmte Kommentare von Caesar, aber einer der bekanntesten ist "Veni, vidi, vici", was übersetzt "Ich kam, ich sah, ich siegte" bedeutet. Dieser Kommentar soll seine schnellen und erfolgreichen militärischen Eroberungen verdeutlichen. **
-
Was ist der Artikel von Kommentar?
Was ist der Artikel von Kommentar? Ein Kommentar ist eine journalistische Textsorte, die subjektive Meinungen, Bewertungen und Interpretationen zu einem bestimmten Thema oder Ereignis enthält. In einem Kommentar wird oft Stellung zu aktuellen politischen, gesellschaftlichen oder kulturellen Fragen bezogen. Der Autor eines Kommentars gibt seine persönliche Einschätzung ab und versucht, den Leser von seiner Sichtweise zu überzeugen. Kommentare können in Zeitungen, Zeitschriften, Online-Medien oder Blogs veröffentlicht werden. **
-
Warum heißt es "das Kommentar" und nicht "der Kommentar"?
Es heißt "das Kommentar" aufgrund der grammatikalischen Regel, dass neutrale Substantive im Deutschen mit dem Artikel "das" verwendet werden. Es handelt sich hierbei um eine Ausnahme, da das Wort "Kommentar" ursprünglich aus dem Lateinischen stammt und im Deutschen als Neutrum behandelt wird. **
-
Warum sagen so viele Leute "das Kommentar" statt "der Kommentar"?
Es könnte sein, dass viele Menschen "das Kommentar" sagen, weil sie das Wort "Kommentar" als sächliches Substantiv betrachten. In der deutschen Sprache gibt es jedoch auch die Möglichkeit, "der Kommentar" zu verwenden, da es sich um ein männliches Substantiv handelt. Es könnte auch sein, dass es sich um einen regionalen oder umgangssprachlichen Unterschied handelt. **

Passt dieser Kommentar?
Um das beurteilen zu können, müsste der Kommentar genauer betrachtet werden. Bitte gib den Kommentar an, damit ich ihn überprüfen kann. **
Was war der TikTok-Kommentar von 1997?
Es gab keinen TikTok-Kommentar im Jahr 1997, da TikTok erst im Jahr 2016 gegründet wurde. TikTok ist eine Social-Media-Plattform, auf der Benutzer kurze Videos teilen können. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuergesetz-Kommentar-Set-von:
-
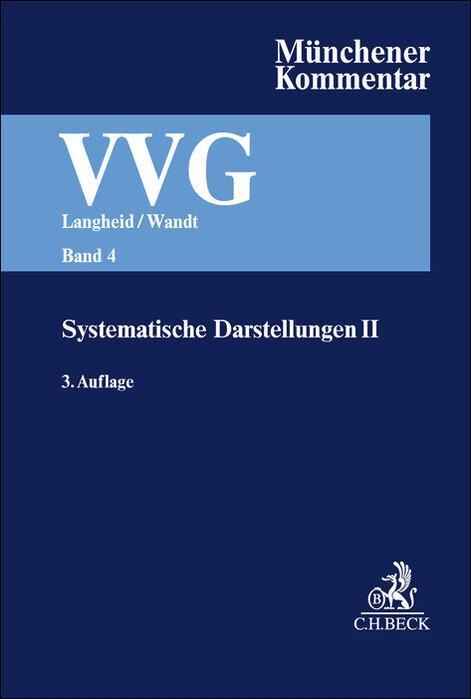
Münchener Kommentar zum Versicherungsvertragsgesetz Band 4Zum Werk Der Münchener Kommentar zum VVG erläutert ebenso praxisorientiert, wie wissenschaftlich fundiert die Vorschriften des VVG. Das Werk stellt zudem die an das Versicherungsvertragsrecht angrenzenden Gebiete, wie Versicherungsaufsichtsrecht, Rückversicherungsrecht und Kartell- und Steuerrecht systematisch dar. Die verschiedenen Versicherungszweige werden in systematischen Einführungen eingehend behandelt. In Band 4 finden sich zahlreiche systematische Darstellungen einzelner Spezialgebiete. InhaltAllgemeine HaftpflichtversicherungD&O-VersicherungWarrenty & Indemnity-VersicherungCyberversicherungVertrauenschadensversicherungBenachteiligungsversicherungVeranstaltungsausfallversicherungProdukthaftpflichtversicherungRückrufkostenversicherungUmwelthaftpflicht- und UmweltschadensversicherungHaftpflichtversicherung der Heilberufe einschl. Probanden- undPharmahaftpflichtversicherungKreditversicherungKautionsversicherungRestschuldversicherungRechtsschutzversicherungSachversicherung399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
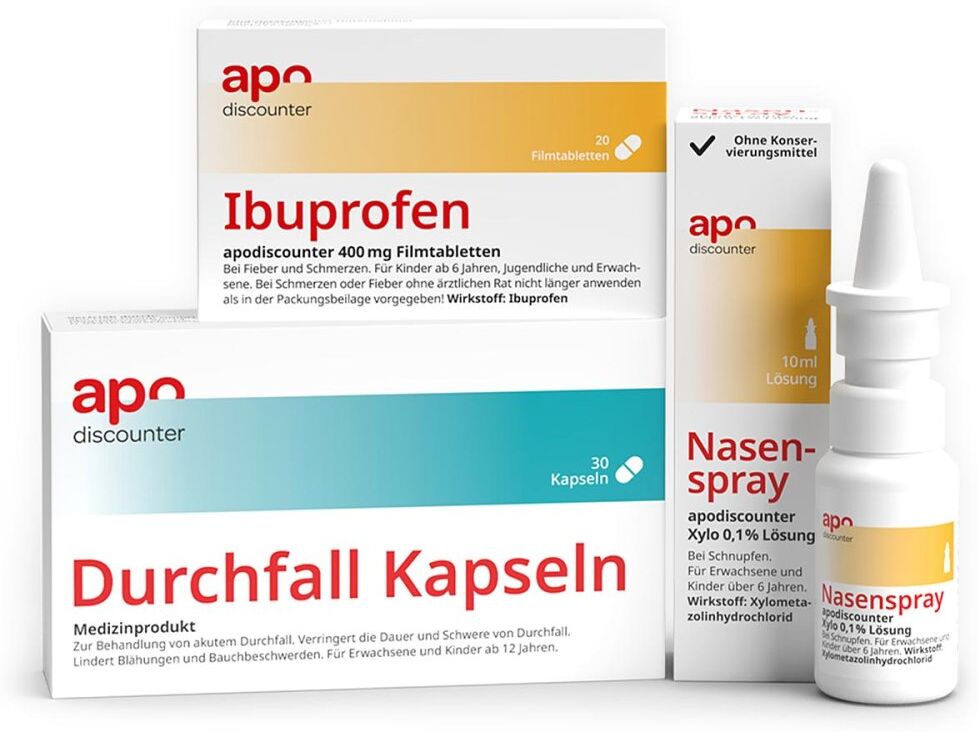
Reiseapotheke Set von apodiscounterAnwendungsgebiet von Reiseapotheke Set von apodiscounter Nasenspray mit Xylometazolin 0,1 % von apodiscounter:zur Abschwellung der Nasenschleimhaut bei Schnupfen, anfallsweise auftretendem Fließschnupfen (Rhinitis vasomotorica) und allergischem Schnupfen (Rhinitis allergica).zur Erleichterung des Sekretabflusses bei Entzündung der Nasennebenhöhlen sowie bei Katarrh des Tubenmittelohrs in Verbindung mit Schnupfen. Ibuprofen 400 mg Schmerztabletten von apodiscounter:Ibuprofen 400 mg Schmerztabletten von apodiscounter sind ein schmerzstillendes, fiebersenkendes und entzündungshemmendes Arzneimittel (nicht-steroidales Antiphlogistikum / Antirheumatikum, NSAR). Sie werden angewendet zur kurzzeitigen symptomatischen Behandlung von:Leichten bis mäßig starken Schmerzen, wie Kopfschmerzen, Zahnschmerzen, RegelschmerzenFieber. Durchfall Kapseln von apodiscounter:Die Durchfall Kapseln von apodiscounter sind zur Behandlung von akutem Durchfall vorgesehen.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Nasenspray mit Xylometazolin 0,1 % von apodiscounter:Der Wirkstoff ist Xylometazolinhydrochlorid.1 ml Nasenspray, Lösung enthält 1 mg Xylometazolinhydrochlorid. Jeder Sprühstoß (ca. 0,09 ml Lösung) enthält 0,09 mg Xylometazolinhydrochlorid.Die sonstigen Bestandteile sind: Natriumdihydrogenphosphat-Dihydrat, Natriummonohydrogenphosphat-Dodecahydrat, Natriumchlorid, Gereinigtes Wasser.Ibuprofen 400 mg Schmerztabletten von apodiscounter:1 Tablette von Ibuprofen 400 mg Schmerztabletten von apodiscounter enthält:Wirkstoff:400 mg IbuprofenSonstige Bestandteile:Tablettenkern: Mikrokristalline Cellulose, Lactose-Monohydrat, Croscarmellose-Natrium, hochdisperses Siliciumdioxid, Povidon K 30, Maisstärke (Ph.Eur.), Natriumdodecylsulfat, Magnesiumstearat (Ph.Eur.) [pflanzlich]. Filmmüberzug: Hydroxypropylcellulose (Ph.Eur.), Hypromellose, Macrogol 400, Titandioxid (E171), 2-Propanol (Ph.Eur.).Inhaltsstoffe von Durchfall Kapseln von apodisco8,79 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Set von Kühlschrankmagneten - TiereBezaubernde Kühlschrankmagnete selbst gemacht! Mit diesem DIY-Kit zur Herstellung von Kühlschrankmagneten können Kinder einzigartige Tiermagnete aus Gips herstellen. Das Set enthält alles, was man zum Kreieren braucht: Gipsformen, Gips, Magnete und Werkzeuge zum Dekorieren. Es ist einfach zu realisieren und das Ergebnis ist ein farbenfroher und dekorativer Kühlschrankmagnet, der sich sogar als Geschenk eignet. Das Set kommt mit 6 verschiedenen Magneten, die alle eines gemeinsam haben: Jedes formt ein Tier. Schritte zur Herstellung der Kühlschrankmagnete: 1. Mischen Sie den Gips mit Wasser im richtigen Verhältnis. 2. Gießen Sie die Mischung in die Form. 3. Lassen Sie den Gips aushärten! 4. Bemalen Sie die fertigen Formen! 5. Kleben Sie den Magneten auf die Rückseite der Figur! 6. Platzieren Sie das fertige Ornament auf einer Kühlfläche oder einem Magnetboard! Das Set fördert die Kreativität, Vorstellungskraft, Fingerfertigkeit und Ästhetik der Kinder und führt sie in die Kunst des Gießens ein. Perfekt für kleine Künstler, die gerne kreieren. Farben und Dekorationen können von denen auf dem Bild abweichen. Verpackungsgröße: 18 x 22 x 5 cm4,09 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Cube: Puzzler Go - Spiel zur Entwicklung von FähigkeitenCubul Puzzler Go besteht aus 7 Puzzleteilen. Setze die Teile so zusammen, dass du einen perfekten Würfel erhältst! Ähnliche Aufgaben erwarten dich in den Anleitungen, die zunehmend schwieriger werden.15,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist die Antwort "kein Kommentar" ein Kommentar?
Ja, die Antwort "kein Kommentar" ist selbst ein Kommentar, da sie eine Aussage darüber macht, dass keine weiteren Informationen oder Meinungen gegeben werden sollen. Es ist eine bewusste Entscheidung, sich nicht zu äußern. **
-
Ist es "der Kommentar" oder "das Kommentar"?
Es heißt "der Kommentar". Das Wort "Kommentar" ist männlich im Deutschen. **
-
Was ist der Kommentar von Caesar?
Es gibt mehrere berühmte Kommentare von Caesar, aber einer der bekanntesten ist "Veni, vidi, vici", was übersetzt "Ich kam, ich sah, ich siegte" bedeutet. Dieser Kommentar soll seine schnellen und erfolgreichen militärischen Eroberungen verdeutlichen. **
-
Was ist der Artikel von Kommentar?
Was ist der Artikel von Kommentar? Ein Kommentar ist eine journalistische Textsorte, die subjektive Meinungen, Bewertungen und Interpretationen zu einem bestimmten Thema oder Ereignis enthält. In einem Kommentar wird oft Stellung zu aktuellen politischen, gesellschaftlichen oder kulturellen Fragen bezogen. Der Autor eines Kommentars gibt seine persönliche Einschätzung ab und versucht, den Leser von seiner Sichtweise zu überzeugen. Kommentare können in Zeitungen, Zeitschriften, Online-Medien oder Blogs veröffentlicht werden. **
Ähnliche Suchbegriffe für Körperschaftsteuergesetz-Kommentar-Set-von
-
3er-Set Hartschalenkoffer von FOGOFormat: 3er-Set Bitte beachten Sie dies bei Erhalt Ihres Pakets. Ihr gesamtes Kofferset befindet sich im großen Koffer, wobei die einzelnen Koffer ineinander gesteckt sind. Der große Koffer Fogo von HERO ist sowohl elegant als auch robust. Dieser Hartschalenkoffer ist perfekt für Jetsetter und Abenteurer. Dank seines geräumigen Innenraums und der zahlreichen Fächer können Sie alles verstauen, was Sie für Ihre Reise benötigen.GROSSFORMAT FOGO Marke HERO Abmessungen (H*B*T): 75*47*29 cm (inkl. Rollen); 95 l; 4,1 kg Außenmaterial: ABS, leicht und widerstandsfähig Innenmaterial: 190D-Polyester Anzahl der Rollen: 4 multidirektionale und geräuscharme Rollen Radtyp: PP und TPE-Oberfläche Zahlenschloss für optimale Sicherheit Doppelrohr-Teleskopgriff mit Druckknopf zur individuellen Höhenverstellung Gepäckstück mit 2 verstärkten Tragegriffen: einem oben und einem seitlich Einzigartiges Innenfutter mit zwei Fächern, davon eines mit Reißverschluss und eines mit Riemen Großes Fassungsvermögen, id459,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuergesetz KommentarKörperschaftsteuergesetz Kommentar , Die Körperschaftsteuer gehört zu den deutschen Steuerarten, auf die europäisches Recht mit am stärksten durchschlägt. Zuletzt betroffen waren die Regelungen zur Zinsschranke (§ 4h EStG, § 8a KStG). Bis zum 31.12.2023 hatte der Gesetzgeber Zeit, die diesbezüglichen Vorgaben der ATAD-Richtlinie in deutsches Recht zu übertragen. Die Neuregelungen sind im Kreditzweitmarktförderungsgesetz enthalten, das am 1.1.2024 in Kraft getreten ist¿. Mit dem Wachstumschancengesetz, dass am 28.3.2024 in Kraft getreten ist, will der Gesetzgeber Körperschaften entlasten und Anreize zu Investitionen geben. Der Mössner/Seeger zählt seit 40 Jahre zu den Standard-Kommentaren zum Körperschaftsteuerrecht; als Mössner/Oellerich/Valta führt er diese Tradition nun in 6. Auflage als gebundener Kommentar mit unterjähriger Online-Aktualisierung fort und erläutert die Vorschriften des KStG verständlich und praxisgerecht. Zum einen besonders gestaltungsorientiert unterstützt Sie der Kommentar mit zahlreichen Praxishinweisen, Checklisten, Beispielen und Grafiken im Tagesgeschäft. Dank seiner wissenschaftlichen Tiefe trägt er zur Meinungs- und Lösungshilfe bei, was nicht zuletzt in der Zitierung durch Gerichte zum Ausdruck kommt.¿ Rechtsstand der Printauflage ist der 1.4.2024. Die Online-Version, die im Erwerb dieser Printausgabe enthalten ist, steht Ihnen bis zum Erscheinen der Folgeauflage mit ihren unterjährigen Online-Aktualisierungen und Zusatzinhalten zur Verfügung. Sie bleiben informiert, welche gravierenden Änderungen in Rechtsprechung und Verwaltungsmeinung es gibt und welche Gesetzesvorhaben anstehen. Die Änderungsdokumentation hilft Ihnen, die konkreten Aktualisierungen leicht nachzuverfolgen. Zudem ist die Online-Version mit zahlreichen weiterführenden Inhalten der NWB Datenbank verknüpft.¿ Inklusive Online-Version und "Frag den Kommentar!" KI Recherche. Mit "Frag den Kommentar!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: EU-steuerpolititscher Hintergrund. Erster Teil: Steuerpflicht. § 1 Unbeschränkte Steuerpflicht. § 1a Option zur Körperschaftsbesteuerung. § 2 Beschränkte Steuerpflicht. § 3 Abgrenzung der Steuerpflicht bei nichtrechtsfähigen Personenvereinigungen und Vermögensmassen sowie bei Realgemeinden. § 4 Betriebe gewerblicher Art von juristischen Personen des öffentlichen Rechts. § 5 Befreiungen. § 6 Einschränkung der Befreiung von Pensions-, Sterbe-, Kranken- und Unterstützungskassen. § 6a Einkommensermittlung bei voll steuerpflichtigen Unterstützungskassen. Zweiter Teil: Einkommen. Erstes Kapitel: Allgemeine Vorschriften. § 7 Grundlagen der Besteuerung. § 8 Ermittlung des Einkommens. § 8a Betriebsausgabenabzug für Zinsaufwendungen bei Körperschaften (Zinsschranke). § 8b Beteiligung an anderen Körperschaften und Personenvereinigungen. § 8c Verlustabzug bei Körperschaften. § 8d Fortführungsgebundener Verlustvortrag. § 9 Abziehbare Aufwendungen. § 10 Nichtabziehbare Aufwendungen. § 11 Auflösung und Abwicklung (Liquidation). § 12 Verlust oder Beschränkung der des Besteuerungsrechts der Bundesrepublik Deuschland. § 13 Beginn und Erlöschen der Steuerbefreiung. Zweiter Teil: Sondervorschriften für die Organschaft. Vorbemerkungen zu §§ 14 - 19 KStG. § 14 Aktiengesellschaft oder Kommanditgesellschaft auf Aktien als Organgesellschaft. § 15 Ermittlung des Einkommens bei Organschaft. § 16 Ausgleichszahlungen. § 17 Andere Kapitalgesellschaften als Organgesellschaft. § 18 (weggefallen). § 19 Steuerabzug bei Organträger. Drittes Kapitel: Sondervorschriften für Versicherungsunternehmen, Pensionsfonds und Bausparkassen. § 20 Schwankungsrückstellungen, Schadenrückstellungen. § 21 Beitragsrückerstattungen. § 21a Deckungsrückstellungen. § 21b (weggefallen). Viertes Kapitel: Sondervorschriften für Genossenschaften. § 22 Genossenschaftliche Rückvergütung. Dritter Teil: Tarif; Besteuerung bei ausländischen Einkunftsteilen. § 23 Steuersatz. § 24 Freibetrag für bestimmte Körperschaften. § 25 Freibetrag für Genossenschaften sowie Vereine, die Land- und Forstwirtschaft betreiben. § 26 Steuerermäßigung bei ausländischen Einkünften. Vierter Teil: Nicht in das Nennkapital geleistete Einlagen und Entstehung und Veranlagung. § 27 Nicht in das Nennkapital geleistete Einlagen. § 28 Umwandlung von Rücklagen in Nennkapital und Herabsetzung des Nennkapitals. § 29 Kapitalveränderungen bei Umwandlungen. § 30 Entstehung der Körperschaftsteuer. § 31 Steuererklärungspflicht, Veranlagung und Erhebung der Körperschaftsteuer. § 32 Sondervorschriften für den Steuerabzug. § 32a Erlass, Aufhebung oder Änderung von Steuerbescheiden bei verdeckter Gewinnausschüttung oder verdeckter Einlage. Fünfter Teil: Ermächtigungs- und Schlussvorschriften. § 33 Ermächtigungen. § 34 Schlussvorschriften. § 35 Sondervorschriften für Körperschaften, Personenbereinigungen oder Vermögensmassen in dem in Artikel 3 des Einigungsvertrages genannten Gebiet. Sechster Teil: Sondervorschriften für den Übergang vom Anrechnungsverfahren zum Halbeinkünfteverfahren. Vorbemerkungen zu §§ 36 - 40 KStG. § 36 Endbestände. § 37 Körperschaftsteuererhöhung. § 39 Einlagen der Anteilseigner und Sonderausweis. § 40 (weggefallen). , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Oellerich, Ingo~Valta, Matthias, Bearbeitung: Helm, Thorsten~Sternberg, Christian~Himmer, Klaus~Bischoff, Christian~Böhmer, Julian~Brocke, Klaus von~Müller, Thomas~Oellerich, Ingo~Geißer, Martin~Silberberg, Lilia, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage, Keyword: Europäischer Binnenmarkt; Körperschaftsteuerrecht; Organschaft; Umwandlung; Übergangsvorschriften; Verdeckte Gewinnausschüttung; Zinsschranke; KStG; Körperschaftsteuer; Praktikerkommentar; Praxiskommentar; KöMoG; Optionsmodell, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Seitenanzahl: xxv, Seitenanzahl: 2321, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 2400 Blätter, Länge: 242, Breite: 181, Höhe: 62, Gewicht: 2064, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000077440001 V14550-978-3-482-643- B0000077440002 V14550-978-3-482-643-2,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BWahlG - KommentarBWahlG - Kommentar , Bundeswahlgesetz , Rück- & Bremsleuchten > Beleuchtung , Auflage: 12. Auflage, Erscheinungsjahr: 20250501, Redaktion: Schreiber, Wolfgang, Auflage: 25012, Auflage/Ausgabe: 12. Auflage, Seitenzahl/Blattzahl: 1300, Fachschema: Grundrecht~Unantastbarkeit~Verfassungsrecht~Öffentliches Recht, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 247, Breite: 178, Höhe: 69, Gewicht: 2136, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3er-Set Hartschalenkoffer von FOGOFormat: 3er-Set Bitte beachten Sie dies bei Erhalt Ihres Pakets. Ihr gesamtes Kofferset befindet sich im großen Koffer, wobei die einzelnen Koffer ineinander gesteckt sind. Der große Koffer Fogo von HERO ist sowohl elegant als auch robust. Dieser Hartschalenkoffer ist perfekt für Jetsetter und Abenteurer. Dank seines geräumigen Innenraums und der zahlreichen Fächer können Sie alles verstauen, was Sie für Ihre Reise benötigen.GROSSFORMAT FOGO Marke HERO Abmessungen (H*B*T): 75*47*29 cm (inkl. Rollen); 95 l; 4,1 kg Außenmaterial: ABS, leicht und widerstandsfähig Innenmaterial: 190D-Polyester Anzahl der Rollen: 4 multidirektionale und geräuscharme Rollen Radtyp: PP und TPE-Oberfläche Zahlenschloss für optimale Sicherheit Doppelrohr-Teleskopgriff mit Druckknopf zur individuellen Höhenverstellung Gepäckstück mit 2 verstärkten Tragegriffen: einem oben und einem seitlich Einzigartiges Innenfutter mit zwei Fächern, davon eines mit Reißverschluss und eines mit Riemen Großes Fassungsvermögen, id459,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum heißt es "das Kommentar" und nicht "der Kommentar"?
Es heißt "das Kommentar" aufgrund der grammatikalischen Regel, dass neutrale Substantive im Deutschen mit dem Artikel "das" verwendet werden. Es handelt sich hierbei um eine Ausnahme, da das Wort "Kommentar" ursprünglich aus dem Lateinischen stammt und im Deutschen als Neutrum behandelt wird. **
-
Warum sagen so viele Leute "das Kommentar" statt "der Kommentar"?
Es könnte sein, dass viele Menschen "das Kommentar" sagen, weil sie das Wort "Kommentar" als sächliches Substantiv betrachten. In der deutschen Sprache gibt es jedoch auch die Möglichkeit, "der Kommentar" zu verwenden, da es sich um ein männliches Substantiv handelt. Es könnte auch sein, dass es sich um einen regionalen oder umgangssprachlichen Unterschied handelt. **
-
Passt dieser Kommentar?
Um das beurteilen zu können, müsste der Kommentar genauer betrachtet werden. Bitte gib den Kommentar an, damit ich ihn überprüfen kann. **
-
Was war der TikTok-Kommentar von 1997?
Es gab keinen TikTok-Kommentar im Jahr 1997, da TikTok erst im Jahr 2016 gegründet wurde. TikTok ist eine Social-Media-Plattform, auf der Benutzer kurze Videos teilen können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.